


マレーシア不動産コンサルタント(不動産RENライセンス)マレーシア出身。日本語・英語・中国語の3言語対応。元モルガン・スタンレー出身、外資系金融機関にてローン部門を担当し、数多くの企業向け融資審査・与信判断に携わってきた金融のプロフェッショナル。
マレーシア不動産購入においては、不動産取得に伴う各種契約書・公的書類の翻訳対応、金融機関向けローン申請書類の作成・整理、銀行との条件交渉・審査対応の実務サポートまで一貫して対応。金融・不動産の両面から、日本人投資家・購入者が安心して最適な条件で不動産を取得できる体制を提供します。
不動産コンサルティング大手JLL Malaysiaによると、2026年第2四半期(4〜6月)のクアラルンプール(KL)不動産市場では、オフィスおよび商業施設の空室率が改善しました。
特に、立地条件や設備、環境性能などに優れた「高品質物件」への需要が強まっており、オフィスから物流施設、住宅まで、物件の品質による市場の二極化が進んでいます。
KLオフィス空室率は14.8%に低下
2026年第2四半期のKLオフィス市場では、約25万sq.ft.(約2.3万㎡)のネットアブソープション(純需要)が記録され、2026年上半期では約55万4,900sq.ft.に達しました。
同四半期には新たなオフィスの完成がなかったこともあり、オフィス全体の空室率は前四半期から0.4ポイント低下し、14.8%となりました。
平均賃料は月額RM6.88/sq.ft.、グロス賃料はRM7.47/sq.ft.となり、グロス賃料は前年同期比1.6%上昇しています。
需要を支えているのは、自動車関連企業やフィンテック企業などです。
なかでもテナントの需要は、TRX(Tun Razak Exchange)やBangsar Southといった主要ビジネスエリアにある、環境認証を取得した高品質なオフィスビルへ集中する傾向がみられます。
JLLは、マレーシアの新しい「Malaysia Digital Location Recognition(MDLR)」の枠組みについても、テクノロジーへの対応力やESG基準を備えたプレミアムオフィスと、それ以外のオフィスとの差別化をさらに進める可能性があるとしています。
物流施設では新規供給が大幅増加
産業・物流不動産市場では、旧正月やハリラヤ後に賃貸需要が回復しました。
電気・電子、医療、自動車、FMCG(一般消費財)などの業界から需要がみられる一方、大規模な新規供給によって空室率は上昇しています。
Shah Alam International Logistics Hubの完成によって、約280万sq.ft.のGrade A物流施設が新たに市場へ供給され、倉庫の総ストックは約3,958万sq.ft.に拡大しました。
これに伴い、産業施設の空室率は9.9%となりました。一方、新しく設備水準の高い物流施設に対する需要は依然として強く、JLLが例として挙げた「Daiwa House Phase 3」では、完成から3カ月以内に入居率70%を達成しています。
平均グロス賃料は月額RM2.19/sq.ft.で、前年同期比0.6%の上昇となりました。
市場では、高い賃料を確保できる新しいGrade A施設と、テナント確保のために長期間のフリーレントなどを提供する既存・旧型施設との差が広がりつつあります。
KL商業施設の空室率も改善
リテール市場も回復基調を維持しています。
背景には、消費者心理の改善に加え、観光客の増加や海外ブランドのマレーシア進出があります。
2026年第1四半期のマレーシアへの海外旅行者数は1,060万人に達し、パンデミック前の水準を上回りました。なかでも中国からの旅行者が大きな伸びを記録しています。
2026年第2四半期には、Marithé + François GirbaudがSuria KLCCに出店したほか、ACTIVATEがPavilion Bukit Jalilにアジア初店舗をオープン。ANKERもIOI City Mallに東南アジア初店舗を展開するなど、海外ブランドの進出が続きました。
同四半期には新たな商業施設の完成がなかったことから、シティセンターの空室率は9.2%、郊外では18.2%まで改善しました。
シティセンターの平均グロス賃料は月額RM34.50/sq.ft.となり、前年同期比0.8%上昇しています。
高級住宅市場も底堅い需要
KLの高級住宅市場についても、JLLは富裕層のマレーシア人、駐在員、アジア地域の投資家による需要が引き続き市場を支えているとしています。
購入者から特に重視されているのが、交通アクセス、生活利便施設、サステナビリティといった要素です。
KLCCやBukit Bintangをはじめとする確立された住宅エリアへの関心が続く一方、建設コストの上昇や資金調達環境の不透明感を背景に、デベロッパー側は新規プロジェクトの供給に慎重な姿勢を取っています。
特に土地供給が限られたエリアでは、低密度型の住宅開発に重点を置く動きもみられます。
2026年上半期の住宅完成戸数は2,866戸。平均グロス賃料は月額RM3.42/sq.ft.で前年同期比2.7%上昇しました。
一方、平均資産価値はRM956/sq.ft.で、前年同期比0.1%減とほぼ横ばいとなっています。
2026年末に向けオフィス供給増加へ
今後についてJLLは、2026年末までにKLで約264万sq.ft.の新規オフィス供給が予定されているとしています。これに伴い、オフィス空室率は16.4%まで上昇する見通しです。
リテール市場でも年内にシティセンターで新たな供給が予定されていますが、JLLはネットアブソープションについてはプラスを維持するとみています。
また、Visit Malaysiaキャンペーンが2027年まで延長されることも、シティセンターの商業施設需要を下支えする要因になると考えられています。
「高品質な物件」への選別がより鮮明に
今回のJLLの市場分析から見えてくるのは、単純な「不動産需要の増減」だけではなく、より質の高い物件へ需要が集中する「Flight to Quality(質への逃避)」の動きです。
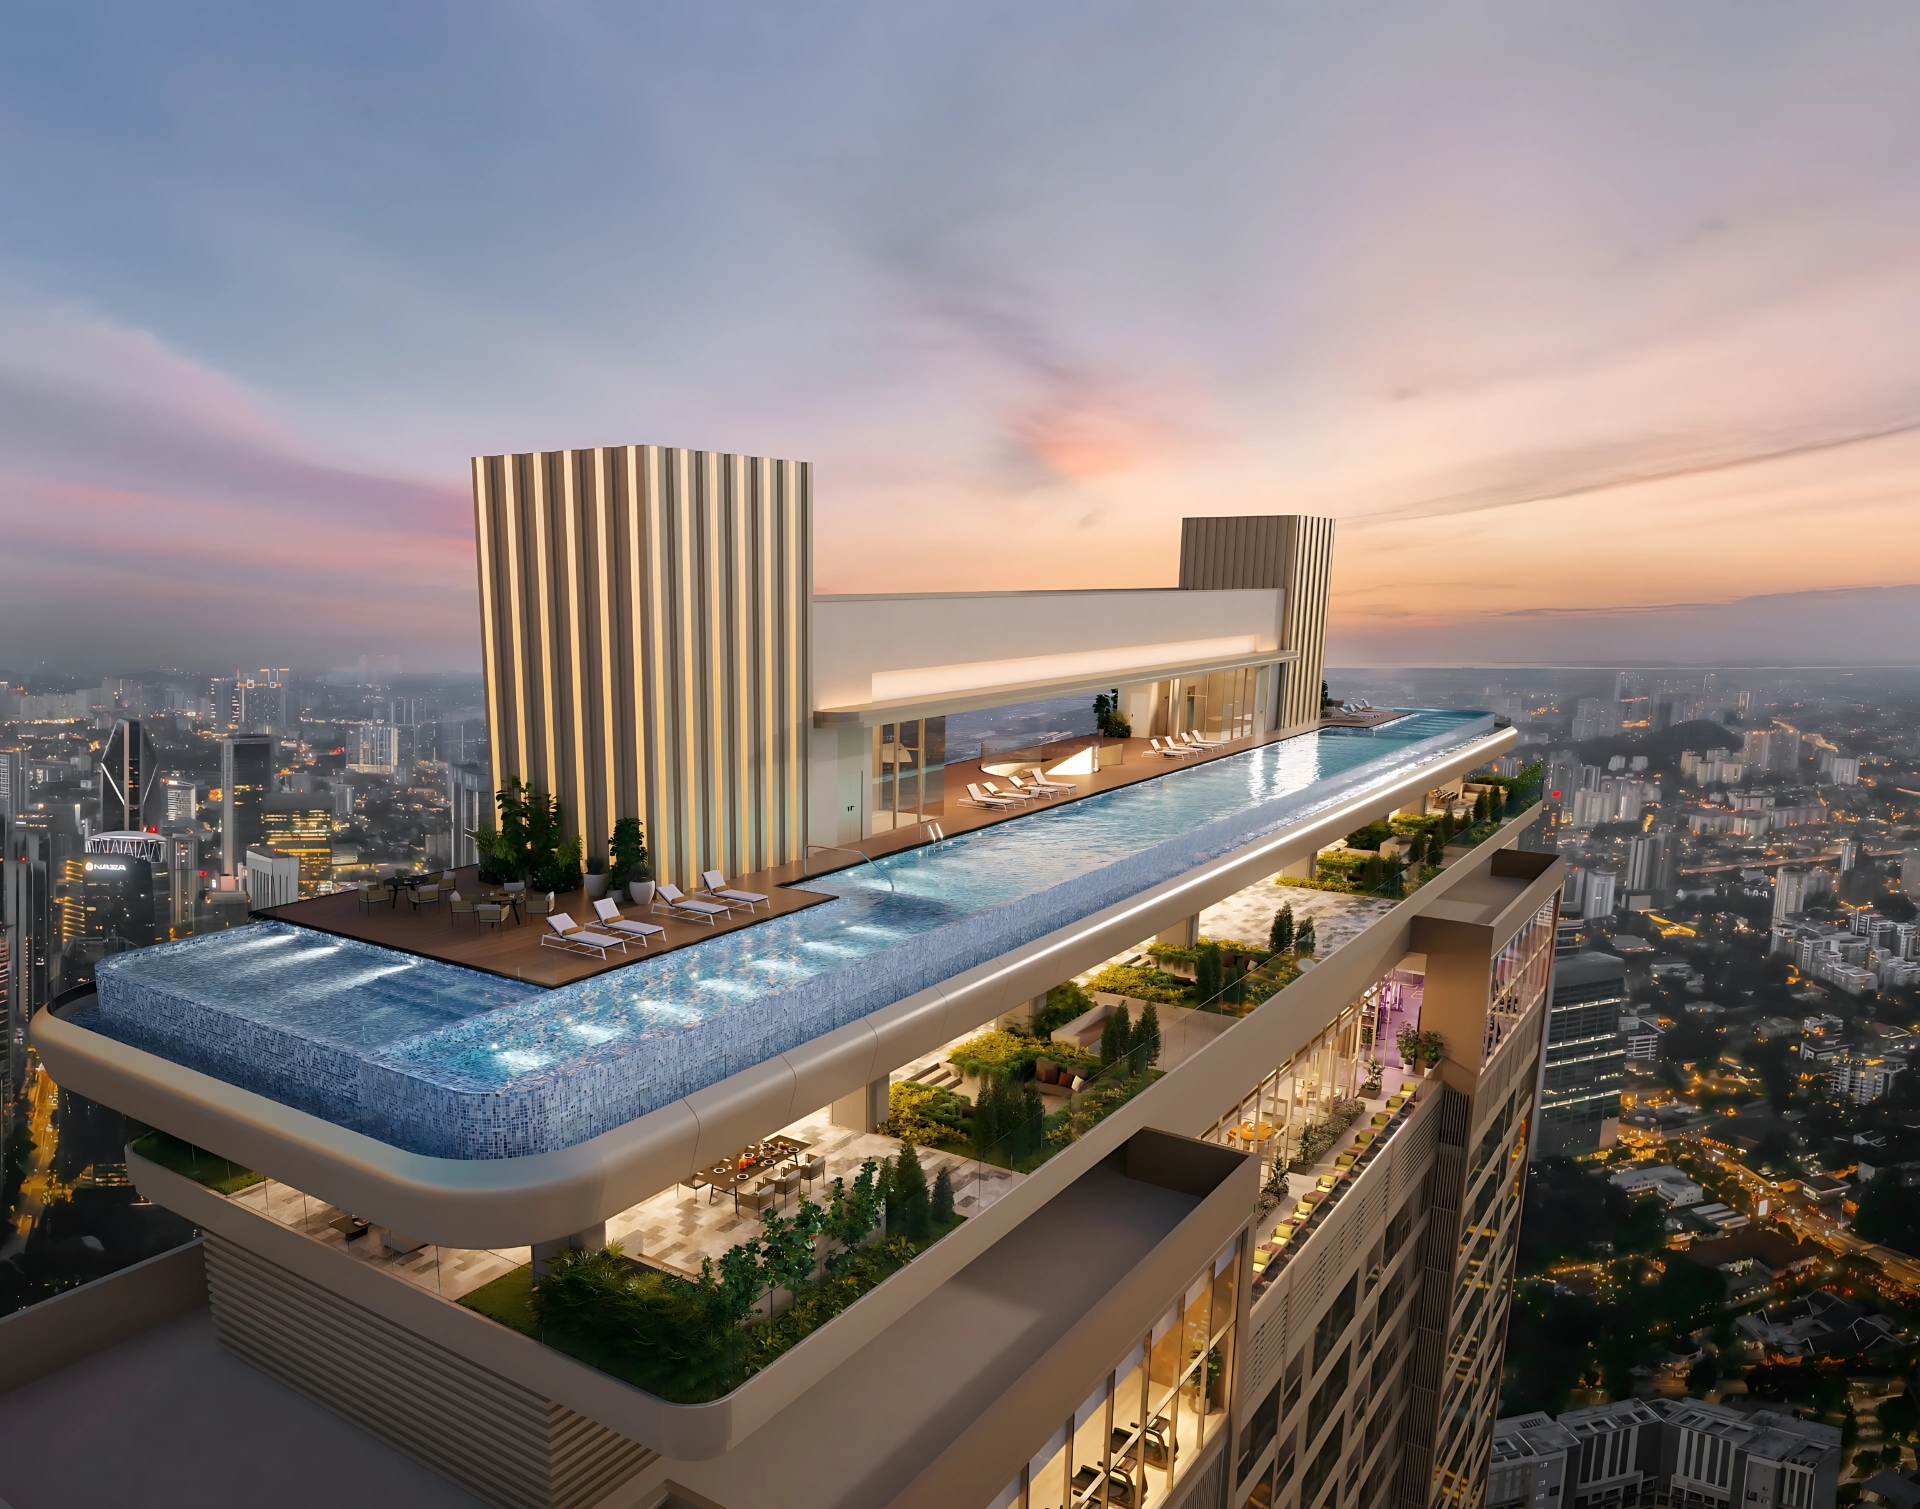
オフィスではTRXやBangsar Southなどの主要エリアにある高品質・環境配慮型ビル、物流市場では新しいGrade A施設、住宅市場ではアクセスや生活利便性、サステナビリティに優れた物件が選ばれる傾向が強まっています。
今後KLで新規供給が増えるなかでも、すべての物件が同じように需要を獲得するのではなく、立地・設備・環境性能・利便性などによる物件選別がさらに進む可能性があります。
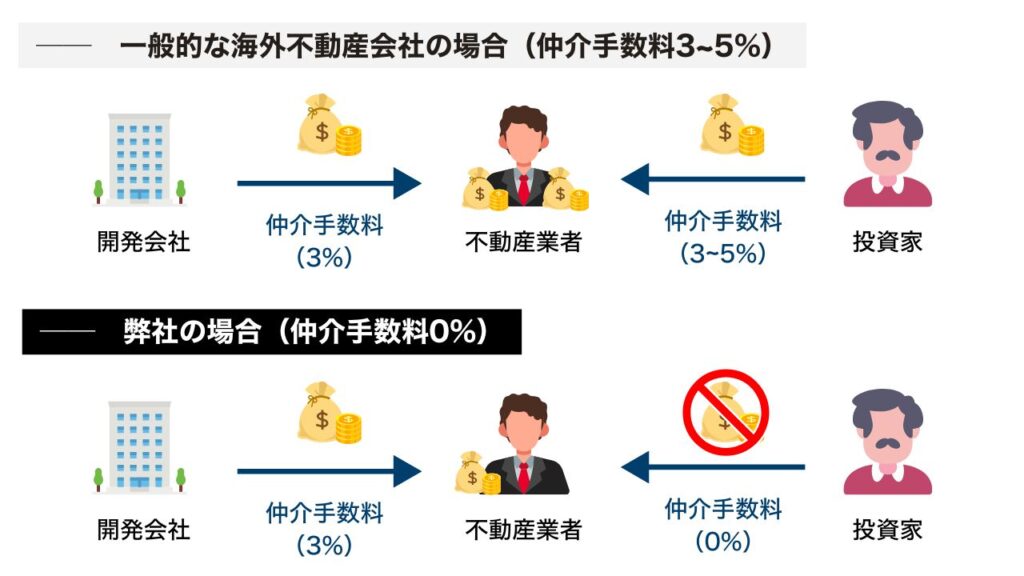
非掲載物件を含めたクアラルンプール内のすべての物件の売買仲介サポート(購入~賃貸管理~売却まですべて)しています。私たちは売り手(=オーナー側)より手数料をお支払いいただいているため、買い手(=投資家)のお客様が私たちに支払う仲介手数料は一切ありません。つまり、無料です。なお、弊社に限らず、マレーシアのローカル不動産会社は「仲介手数料0%」が基本ですので、私たちが特別な料金設定をしているわけではありません。(一方、一般的な海外不動産業者の場合、物件代金の3~5%が別途請求されることが多い印象です)
掲載されていない物件を含めてクアラルンプール内すべての物件の賃貸仲介サポートが可能です。なお、私たちは不動産オーナーから賃貸仲介手数料をお支払いいただくため、入居者であるお客様が私たちに支払う賃貸仲介手数料は一切ありません。つまり、完全無料です。(※2025年3月現在、お問合せ殺到につきサポートの質を担保するため家賃RM5000~のお客様のみに限らせていただいております)
引用:JLL: KL office and retail vacancies tighten in 2Q as flight to quality gathers pace
MYPRO CAPITAL SDN BHD 創業者&CEO(Since 2019)
日本人向けマレーシア不動産 “業界初”『仲介手数料0円』
不動産ライセンス所有: REN33302(政府発行)
[EdgeProp主催] マレーシア全土不動産エージェント約40,000人からElite賞34名の1人に選出 (2025年)
実績: 販売実績65件超、賃貸実績250件超、自身もマレーシア不動産所有&投資運用中、TBS・中京テレビにてV6とTV出演実績
経歴: マレーシア・クアラルンプール出身。学費全額免除でマラヤ大学卒 (マレーシアの東大) 卒業後、政府公認の特待生 (学費全額免除) として名古屋大学へ留学し卒業。日本で就職経験を経て、2014年よりマレーシア不動産業界に携わる。(現在11年目)



 もっと見る